Sparkling no Telegram
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no Telegram
Uma exchange descentralizada (decentralized exchange, ou DEX) é uma plataforma de troca de tokens em que contratos inteligentes executam a operação. Você assina com a própria carteira e troca um token por outro sem depositar os ativos numa empresa.
O Sparkling não funciona como DEX. Segundo o sparkl.ing, ele é um app de trading que vem com um agente: o agente prepara operações como swaps, e você revisa e confirma cada uma antes da execução.
Mais abaixo estão os três conceitos (AMM, livro de ofertas e agregador), a comparação com a exchange centralizada, os riscos que seguem existindo e critérios para avaliar uma plataforma sem depender de ranking.
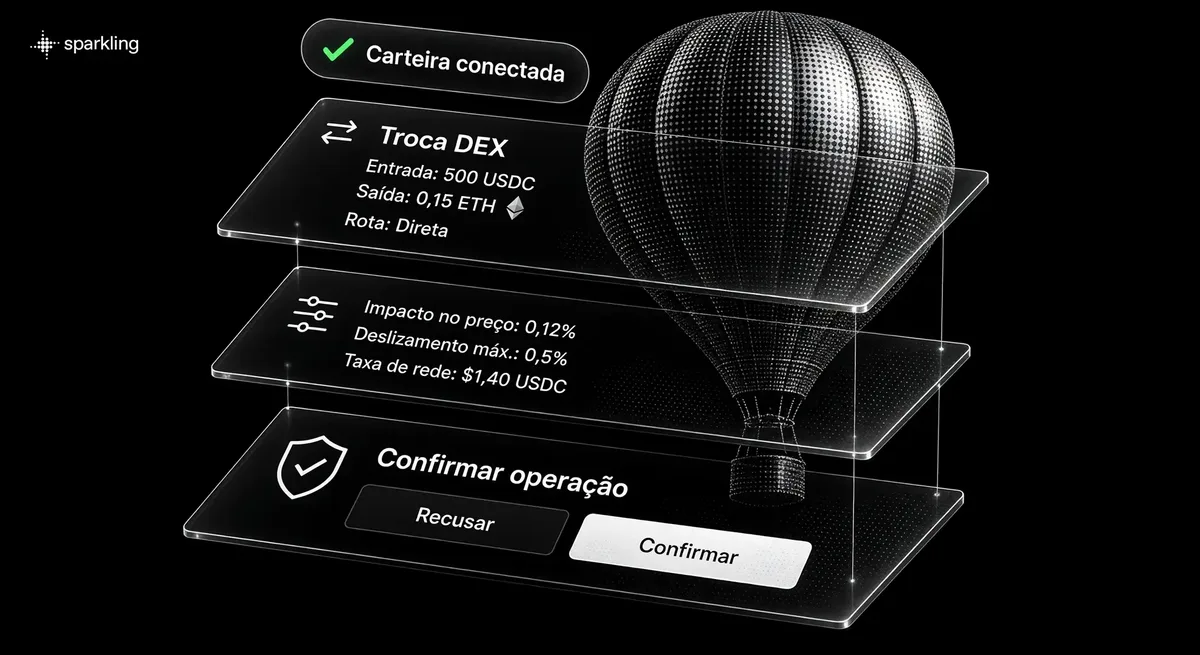
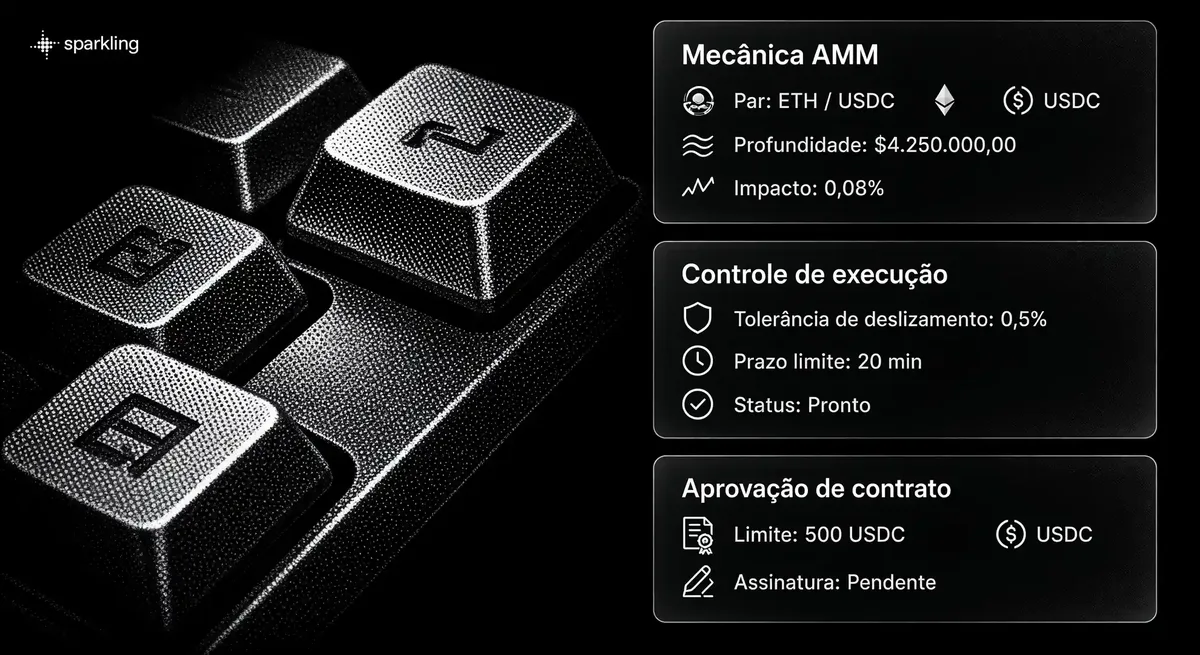
A liquidação de uma troca em DEX acontece no próprio blockchain, com o contrato inteligente executando o que a sua carteira assinou. Segundo a visão geral de finanças descentralizadas da ethereum.org (2026), o contrato substitui a instituição financeira na transação.
Em uma troca típica de DEX cripto, quatro peças entram em ação:
Sem essa assinatura, nada sai do lugar.
No Ethereum, a documentação do Uniswap indica que a ordem de inclusão depende do valor oferecido.
A interface e o protocolo são camadas diferentes. A mesma documentação avisa que trocar por um site pode acrescentar permissões próprias e uma execução diferente da chamada direta ao contrato. O mercado funciona 24 horas, lembra a ethereum.org, e o acesso ao protocolo do Uniswap é permissionless, sem pedido de autorização (um dado técnico, sem relação com regras legais).
Fontes citadas nesta seção: visão geral de finanças descentralizadas da ethereum.org.
Uma DEX pode casar a troca com um pool automático (AMM) ou com um livro de ofertas, e o agregador procura rotas entre fontes de liquidez desse tipo. Como o agregador trabalha em cima dessas fontes, esta página não o trata como um terceiro tipo de DEX.
Num AMM, sua troca é executada contra um pool de liquidez, e a taxa paga vai para quem forneceu os tokens desse pool. No AMM (formador de mercado automatizado), ninguém precisa aceitar a sua ordem do outro lado: você negocia com um estoque de tokens guardado no contrato.
Quem deposita esses tokens é o provedor de liquidez. A documentação do Uniswap sobre swaps, usada aqui só como exemplo documentado e sem recomendação, descreve trocas contra um pool passivo, sem fila de ordens, com a taxa do swap indo para os provedores.
Na prática, a profundidade do pool define quanto o preço se mexe. Com mais liquidez num determinado preço, uma troca do mesmo tamanho causa menos impacto.
Exemplo com números fictícios: a mesma troca de R$ 5.000,00 vai para um pool com o equivalente a R$ 50.000,00 em tokens e para outro com R$ 5.000.000,00. No primeiro, ela pesa muito no estoque e o preço piora visivelmente. No segundo, o efeito tende a ser pequeno.
No livro de ofertas, ordens com preço definido se encontram, e uma compra grande consome as vendas mais baratas antes de avançar para preços maiores. Pedidos de compra e ofertas de venda ficam enfileirados no order book com preço e quantidade.
Na documentação do Uniswap, a diferença aparece na execução: uma compra a mercado de bom tamanho pode esgotar a oferta de venda mais barata e ser preenchida no nível seguinte, mais caro. No AMM, é a própria troca que piora o preço conforme consome o pool.
Entre as possibilidades em DEXs, a ethereum.org cita ordens limitadas. Já o livro depende de alguém do outro lado com preço compatível, enquanto o pool responde com o estoque que tiver.
Um agregador procura um caminho de execução entre várias fontes de liquidez e monta a rota da troca.
Pela documentação da Bebop sobre como o roteamento funciona, há dois modelos de liquidez. No primeiro, formadores de mercado privados cotam a partir do próprio estoque onchain, com cotação firme no formato RFQ (pedido de cotação). No segundo, solvers, que são agentes algorítmicos, competem para achar um caminho de execução entre as fontes de liquidez descentralizada disponíveis. Aí o preço é de melhor esforço, sujeito ao slippage onchain do caminho e das suas configurações.
Cuidado com o vocabulário: na página de DeFi da ethereum.org, aggregators são ferramentas que reúnem saldo e posições de vários protocolos num painel só. Ali o termo trata de portfólio e não tem relação com roteamento.
Na CEX você deposita os ativos e confia na empresa; na DEX, segundo a ethereum.org, você mantém o controle deles. Uma ressalva nossa: aprovações dadas a contratos também entregam permissão.
DEX vs CEX em cinco critérios, sem apontar vencedor:
| Critério | DEX | Exchange centralizada (CEX) |
|---|---|---|
| Custódia | Tokens na sua carteira; o contrato movimenta o que você aprovou | Você deposita e a empresa guarda os ativos |
| Liquidação | No blockchain, na própria transação, com taxa de rede | Exige depósito prévio; o restante segue as regras de cada plataforma |
| Liquidez | Depende da profundidade do pool ou do livro de ofertas daquele par | Depende do livro de ofertas da própria plataforma |
| Slippage e price impact | Pool raso ou troca grande aumentam o impacto; o preço pode mudar com a transação pendente | Ordem grande também consome o livro e piora o preço médio |
| Principal risco técnico | Falha no contrato, aprovações amplas e execução onchain, como o MEV | Ativos concentrados na empresa, alvo atraente para hackers segundo a ethereum.org |
Nenhum dos dois é mais seguro em termos absolutos. A DEX tira o risco de deixar ativos com uma empresa e transfere para você o risco de contrato e de execução. A ethereum.org lembra que produtos na rede podem ter bugs e sofrer exploits, como qualquer software.
Slippage é a mudança de preço enquanto a transação está pendente, e a troca é cancelada se ela passar da tolerância definida. O price impact mede outra coisa: o efeito do tamanho da sua troca sobre o preço de execução, conforme a liquidez disponível.
Quem descreve isso é a documentação do Uniswap, que ainda acrescenta um prazo: o swap é cancelado se ficar pendente além dele. As estimativas de impacto mostradas pela interface informam, sem garantia, e a Bebop descreve o preço do modelo de agregação como de melhor esforço, sujeito ao slippage onchain.
Exemplo com números fictícios: você pede uma troca que deveria render 1.000 unidades de um token e define uma tolerância que aceita receber no mínimo 990. Se o preço piorar a ponto de a execução entregar 985, a transação falha. Com 995, ela passa, mesmo abaixo da estimativa. A tolerância adequada depende do par e do momento, e esta página não recomenda nenhum valor.
Uma DEX tira a empresa do meio, mas o risco continua no código do contrato, na ordem das transações, nas permissões concedidas e na escolha do token. Os quatro pontos a seguir tratam de cada um.
Auditoria ajuda, mas não elimina falhas: contrato implantado em geral não pode ser corrigido, e até o compilador pode ter bug. Pelo guia de segurança de contratos inteligentes da ethereum.org, a auditoria funciona como mais uma rodada de revisão e não pega todos os bugs. O bug bounty, recompensa paga a quem acha vulnerabilidades, é outra forma de revisão externa. Código aberto ajuda até certo ponto: qualquer um pode inspecionar, mas alguém com preparo técnico precisa de fato ler.
O caso da Curve mostra que o risco pode estar fora do contrato. Em 30/07/2023, vários pools da Curve foram explorados por uma vulnerabilidade no compilador Vyper, ferramenta que transforma o código em contrato. De acordo com o relatório técnico da equipe do Vyper sobre o incidente, as versões 0.2.15, 0.2.16 e 0.3.0 implementavam de forma incorreta a trava contra reentrância. A falha já tinha sido corrigida na 0.3.1, mas o impacto em contratos em produção passou despercebido, e os protocolos afetados não receberam aviso explícito. Reentrância, aliás, segue entre os problemas críticos no guia da ethereum.org.
MEV é o valor extraído ao reordenar transações. No sandwich, ordens colocadas antes e depois da sua pioram o preço que você recebe. Segundo a explicação de MEV na ethereum.org (2026), maximal extractable value é o valor extraível da produção de um bloco, além da recompensa e das taxas, incluindo, excluindo ou reordenando transações.
Quem monta o sandwich monitora o mempool, a fila de transações ainda pendentes. Ele procura trocas grandes em DEXs e coloca uma ordem antes e outra depois da sua. Quem fica no meio enfrenta mais slippage e uma execução pior. Como no Ethereum a ordem acompanha o valor oferecido, pagar mais taxa ajuda a passar na frente.
Nem todo MEV prejudica o usuário: pela mesma página, arbitragem entre DEXs e liquidações também são MEV e cumprem funções úteis. Essa descrição vale para o Ethereum, e outras redes podem ordenar transações de outro jeito.
A aprovação dá a um contrato permissão para movimentar seus tokens, e aprovações no valor máximo podem continuar ativas depois da troca. A documentação da Bebop sobre aprovações de tokens, escrita para integradores, explica que o contrato que liquida a negociação precisa dessa permissão para mover os tokens que você está vendendo.
Esse mesmo texto conta que a maioria dos integradores aprova o valor máximo para não repetir o pedido a cada troca. É prático, só que a permissão pode seguir valendo nas operações seguintes.
Atenção: antes de assinar, veja qual contrato recebe a permissão e qual valor está sendo autorizado. A Bebop também alerta que aprovar o contrato errado pode custar os fundos. A lógica descrita é a do padrão ERC-20, e outras redes podem tratar permissões de outra forma.
Tokens com nome copiado e pools com pouca liquidez podem aparecer, então confira o endereço do contrato e a profundidade do pool. Num protocolo permissionless, pode haver tokens com o nome ou o símbolo de um projeto conhecido, e quem identifica o ativo é o endereço do contrato. Em pool raso, o price impact cresce rápido e até uma troca modesta sai pior que o esperado.
Não há uma DEX melhor para todos, mas dá para comparar código, histórico, liquidez do par, interface, aprovações e rede. Esta página não faz ranking: sem dados verificados de segurança e liquidez, uma lista de “top DEX criptomoedas” seria opinião com cara de dado. O que dá para comparar:
Nenhum desses pontos aponta qual DEX usar. Eles dão o mesmo método de comparação para qualquer DEX, e a decisão continua sua.
A Lei 14.478/2022 regula prestadoras de serviços de ativos virtuais, e as fontes oficiais consultadas não trazem regra específica para DEXs. O texto da Lei 14.478/2022 no Planalto define ativo virtual e serviços como troca, transferência e custódia, prestados por empresas que dependem de autorização prévia para funcionar. O Decreto 11.563/2023 designou o Banco Central como regulador e supervisor dessas prestadoras.
Nenhum trecho das normas consultadas trata de protocolos de exchange descentralizada no Brasil. Daí não se conclui que uma DEX seja legal, ilegal ou livre de regras, apenas que o tema não aparece de forma específica. Em outra frente, a página da CVM sobre criptoativos e forex aponta ofertas que prometem rentabilidade de 10%, 20% e até 60% ao mês em desacordo com a regulação brasileira, e lembra a alta volatilidade desses mercados. Esta seção traz informação geral e não substitui orientação jurídica.
Segundo o sparkl.ing, o Sparkling roteia swaps por DEXs e bridges, e a troca em si acontece em protocolos de terceiros. Isso vale para a versão do site conferida em 13/10/2026.
Entre as integrações de execução citadas pelo sparkl.ing está a Bebop, a mesma da parte sobre agregadores. Isso não quer dizer que todo swap passe por ela, e o site não informa qual modelo da Bebop é usado. Pela documentação da própria Bebop, ela não assume a custódia dos tokens do usuário.
O fluxo segue o agents propose, you confirm do sparkl.ing: o agente prepara a operação, você revisa a cotação (que, segundo o site, mostra as taxas antes de assinar) e confirma. Quanto à custódia, o site informa que a carteira integrada usa a Turnkey, que o Sparkling não vê suas chaves nem mantém seus fundos e que a seed phrase pode ser exportada. Os riscos da troca onchain (contrato, slippage, MEV) continuam valendo.
O passo a passo do pedido até a confirmação fica na página sobre como funciona um swap com rota, cotação e bridge.
Uma conta, duas formas de acesso. Comece no Telegram em menos de um minuto ou abra Sparkling na web: sua carteira, saldo e histórico permanecem os mesmos.
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no TelegramA mesma conta no seu navegador, em uma tela maior. Confira cartões de negociação, verifique saldos e confirme do seu laptop.
Abrir versão webValores, preços, gráficos, probabilidades, taxas e tempos são ilustrativos e não representam dados de mercado em tempo real nem garantias de resultado.
Última atualização:
Não automaticamente. A auditoria não acha todos os bugs, e código implantado em geral não pode ser corrigido. Histórico, bug bounty e liquidez completam a avaliação.
Não há depósito prévio como na CEX. O contrato movimenta os tokens da sua carteira na própria transação, com base numa aprovação que pode continuar valendo depois.
Num AMM documentado como o do Uniswap, a taxa da troca vai para os provedores de liquidez do pool.
A transação falha se o preço de execução sair da tolerância de slippage definida. Ela também pode ser cancelada se passar do prazo.
São coisas diferentes. O de DEX procura caminho de execução entre fontes de liquidez. Na ethereum.org, aggregators são painéis que reúnem saldo e posições de vários protocolos.
Sim. A ethereum.org cita ordens limitadas entre as possibilidades de negociação em DEXs. Esta página não indica nenhuma DEX específica.
Não exatamente. Segundo o sparkl.ing, a execução acontece em DEXs e bridges de terceiros, e o Sparkling roteia o swap e pede a sua confirmação.
Updated: