Sparkling no Telegram
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no Telegram
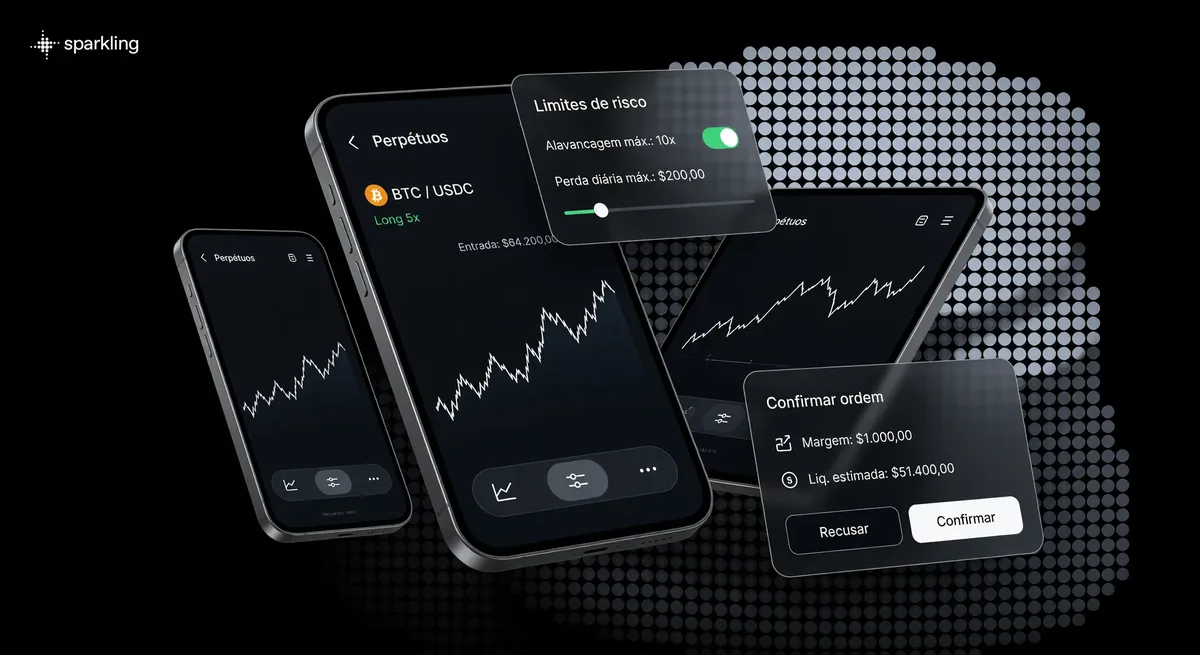
Contratos futuros de criptomoedas dão exposição ao preço de um ativo sem que você precise comprá-lo: você abre uma posição comprada (long) ou vendida (short) e deposita só uma parte do valor como margem. No contrato perpétuo, chamado em inglês de perpetual futures, não existe data de vencimento.
Segundo o sparkl.ing, o Sparkling é um app de trading de cripto que vem com um agente: ele prepara swaps, perpétuos e operações a partir de sinais, e você escolhe o tamanho e confirma cada ordem.
Esta página começa por quatro contas que cabem antes de qualquer posição (distância até a margem zero, preço de liquidação, custo do funding e tamanho) e termina nos critérios para comparar apps de futuros e no caminho de uma ordem até a confirmação.
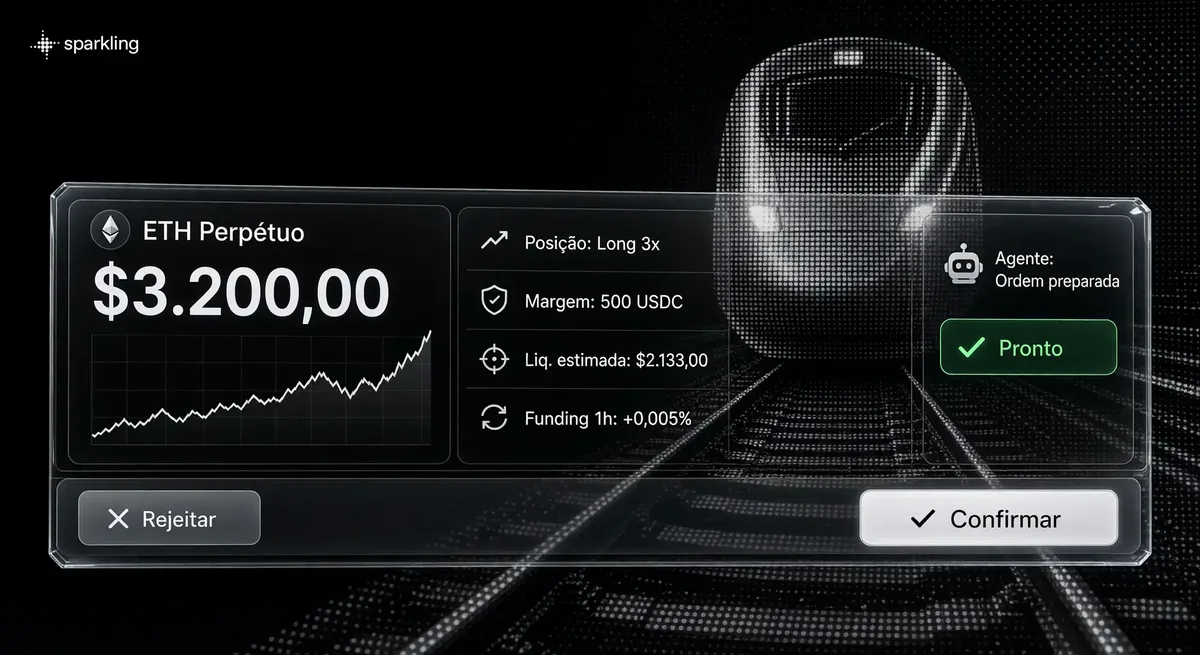
O custo de manter a posição aparece em lugares diferentes. O perpétuo usa o funding periódico; o futuro datado converge ao preço do ativo na data e, para seguir exposto, exige rolagem.
No perpétuo, a posição continua aberta enquanto houver colateral. Para que o preço do contrato não se descole do mercado à vista, há pagamentos periódicos de funding entre quem está comprado e quem está vendido. A especificação dos contratos perpétuos da Hyperliquid descreve esses produtos como derivativos sem data de expiração que usam o funding para convergir ao preço à vista. Quem segura a posição vê o custo (ou o recebimento) pagamento após pagamento.
No contrato com vencimento, a lógica muda. Em linhas gerais, o preço do futuro se aproxima do preço do ativo conforme a data chega e coincide com ele no vencimento. A diferença entre os dois ao longo do caminho, a base, embute o custo ou o prêmio de carregar a posição até lá, sem pagamento separado. Para continuar exposto depois da data, é preciso encerrar o contrato atual e abrir outro mais longo. Essa troca, a rolagem, é uma operação nova, com preço e custos próprios.
Para quem opera futuros de bitcoin, a pergunta prática é onde procurar o custo: no perpétuo, a cada intervalo de funding (as contas mais abaixo somam um dia e uma semana); no datado, no preço de entrada e de novo na rolagem.
Long lucra com a alta e perde com a queda. Short faz o contrário: ganha quando o preço cai e perde quando ele sobe.
O lado define o sinal do resultado. Quanto se ganha ou se perde depende da exposição, que é a quantidade do ativo multiplicada pelo preço.
Exemplo com números fictícios: um ativo X está em US$ 250,00 e você abre uma exposição de 2 unidades (US$ 500,00). Se o preço sobe 6%, o long ganha US$ 30,00 e o short perde US$ 30,00. Numa queda de 6%, os sinais se invertem.
Em um perpétuo, abrir short não exige ter o ativo na carteira: o resultado entra ou sai do colateral.
A alavancagem não mexe nessa simetria. Com a mesma exposição, operar em 2x ou em 16x muda o valor depositado e a distância até a liquidação, mas os 6% continuam valendo US$ 30,00. Por isso a ordem das decisões é lado e tamanho primeiro, alavancagem depois.
Sem contar taxas e funding, um movimento contrário de 1 dividido pela alavancagem consome toda a margem inicial. A liquidação vem antes disso.
Essa conta parte da regra que a documentação de margem da Hyperliquid usa para a margem inicial: tamanho da posição vezes o mark price, dividido pela alavancagem. Se o colateral equivale a 1/alavancagem da exposição, um movimento desse mesmo tamanho na direção errada leva o colateral inteiro.
Exemplo com números fictícios: exposição de US$ 8.000 aberta com quatro alavancagens diferentes.
| Alavancagem | Margem inicial | Movimento contrário que consome 100% da margem |
|---|---|---|
| 2x | US$ 4.000,00 | 50% |
| 3x | US$ 2.666,67 | 33,3% |
| 8x | US$ 1.000,00 | 12,5% |
| 16x | US$ 500,00 | 6,25% |
Os percentuais são aritmética geral. Não representam limites de alavancagem do Sparkling nem da Hyperliquid e deixam de fora taxas e funding, que vão corroendo o colateral pelo caminho.
Em 8x, os 12,5% da tabela são o teto teórico: um long é liquidado com uma queda menor. A próxima seção mostra como estimar esse ponto.
Um detalhe da documentação muda a rotina de quem opera: a alavancagem é verificada na abertura da posição. Isso não quer dizer que a margem deixe de ser controlada depois. Você precisa acompanhar a exposição e o colateral. A venue monitora a margem de manutenção e pode liquidar a posição quando os limites são atingidos.
Quando o patrimônio cai abaixo da margem de manutenção, medida pelo mark price, a liquidação dispara.
Nas regras de liquidação da Hyperliquid, a margem de manutenção é o patamar mínimo de patrimônio que a posição precisa manter, e a fórmula do preço de liquidação é pública: cabe em uma calculadora.
Exemplo com números fictícios: a margem de manutenção de 2,5% é uma suposição do exemplo, não regra de nenhuma venue.
A conta ingênua de 10% (180,00 e 220,00) promete mais folga do que existe.
O gatilho é o mark price, que combina preços externos de exchanges centralizadas com o livro da própria Hyperliquid. Em alta volatilidade, ele pode se afastar bastante do preço do livro.
Primeiro, a venue tenta fechar a posição com ordens a mercado no livro, e o colateral que sobrar fica com o trader. Se isso falha, entra o backstop (o cofre de liquidação da venue), e a margem de manutenção não é devolvida.
Envelhece também a estimativa feita na entrada: o funding mexe no colateral e, em margem cruzada, outras posições entram na conta. Na Hyperliquid, a cruzada (cross) é o padrão e compartilha o colateral entre posições; a isolada o restringe ao ativo da posição.
Fontes citadas nesta seção: regras de liquidação da Hyperliquid.
Funding é um pagamento periódico entre long e short. Em posições mantidas por dias, ele pode virar um custo que cresce com o tempo e com a exposição.
Na documentação de funding da Hyperliquid, o pagamento vai direto de um lado para o outro, sem taxa da venue sobre ele. Lá o funding é pago de hora em hora: com taxa positiva, quem está long paga a quem está short; com taxa negativa, o fluxo se inverte. O valor sai do tamanho da posição vezes o preço do oráculo vezes a taxa, e essas regras da venue podem mudar.
Exemplo com números fictícios: long de US$ 12.000 com taxa hipotética de +0,0050% por hora, sem relação com taxas reais. Isso dá US$ 0,60 por hora, US$ 14,40 em 24 horas e US$ 100,80 em 7 dias, se a taxa ficasse parada. Com colateral de US$ 1.500, esses US$ 100,80 equivalem a 6,72% do colateral em uma semana.
Sessenta centavos por hora parecem pouco. O problema aparece quando uma posição pensada para “uns dois dias” fica aberta por três semanas, e os Termos de uso do Sparkling também avisam que as taxas de funding podem gerar custos contínuos em posições abertas.
Atenção: a taxa de funding varia e pode trocar de sinal. Como o pagamento mexe no colateral, ele também desloca o preço de liquidação. Receber funding em um short não deve ser tratado como renda: na hora seguinte, a taxa pode estar do outro lado.
Defina primeiro quanto aceita perder e onde fica o stop. O tamanho sai dessa conta, e a alavancagem só decide quanto colateral fica alocado.
A fórmula cabe em uma linha: exposição = perda máxima aceita ÷ distância até o stop.
Exemplo com números fictícios: capital de US$ 10.000, perda aceita de 1% (US$ 100) e stop 4% abaixo da entrada de um long. A exposição fica em US$ 100 ÷ 0,04 = US$ 2.500, e em 3x o colateral alocado é de US$ 833,33. Os números mostram o cálculo e não são recomendação de quanto arriscar.
Agora troque 3x por 8x sem mexer no resto. A margem cai para US$ 312,50, e a perda planejada continua em US$ 100, porque depende do tamanho e do stop. O que encolhe é a folga: pela tabela de margem mais acima, 8x deixa no máximo 12,5% até a margem zero, e na prática menos que isso.
Na saída, o preço também pode escapar do plano. Pelos Termos do Sparkling, preços cotados são estimativas e o executado pode diferir por movimento de mercado e slippage, então um stop atingido num pico pode custar mais que os US$ 100 previstos. A documentação da Hyperliquid sugere stop loss ou sair antes do preço de liquidação.
O guia de trading do site explica ordens, spread e slippage e traz os fundamentos de gestão de risco no trading de cripto.
Não existe um melhor app universal. Compare tipos de ordem, o que a cotação mostra, controles de risco, custódia e onde a ordem é executada.
Quanto pesa cada critério depende de como você opera: quem segura posições por dias olha mais para funding e colateral, e quem abre e fecha no mesmo dia, para tipos de ordem e preço executado. A tabela separa o que o sparkl.ing informa sobre o Sparkling (informações verificadas em 13/10/2026) do que fica para você conferir.
| Critério | O que perguntar | O que o sparkl.ing informa | O que verificar você mesmo |
|---|---|---|---|
| Tipos de ordem | Há ordens além da ordem a mercado? Dá para só reduzir a posição? | Não lista os tipos de ordem do Sparkling | Quais tipos o app oferece |
| Visibilidade da cotação | O que aparece antes de confirmar? | Direção, alavancagem, tamanho, preço, rota e taxas | Se aparecem preço de liquidação, mark price e funding vigente |
| Controles de risco | Quais limites existem e quando agem? | Cita controles de risco embutidos, sem detalhar | O que cada um faz, sem presumir proteção |
| Custódia | Quem controla chaves e fundos? | Carteira integrada com tecnologia Turnkey e login por e-mail; o Sparkling não vê as chaves nem mantém fundos; seed phrase exportável | O que os Termos de uso dizem sobre a carteira |
| Venue de execução | Onde a ordem é executada? | Hyperliquid | Regras da venue e se a oferta é permitida no seu país |
Os tipos de ordem descritos pela Hyperliquid incluem ordens a mercado e limitadas, stops, take profit, stop loss e a opção reduce only, que diminui uma posição aberta em vez de abrir a oposta. Isso descreve a venue. Quais desses tipos chegam a um app, só a tela do app responde.
Nos controles de risco, pergunte o que o limite faz, em que valor e em que momento: um rótulo genérico não diz se a liquidação fica mais longe.
A ordem é executada na Hyperliquid, segundo o sparkl.ing. O Sparkling é a interface com agente, e as regras são da venue.
Ao descrever a Hyperliquid, o guia do sparkl.ing fala de um order book totalmente on-chain para futuros perpétuos, e diz que o Sparkling leva esse livro para dentro do Telegram. São dois papéis diferentes. A venue é onde a ordem encontra a contraparte e onde valem as regras de margem, funding e liquidação. A interface é onde você pede a operação, confere a cotação e assina.
Nos Termos de uso, o Sparkling aparece como uma interface de software pela qual você abre e acompanha posições de futuros perpétuos “onde disponível”, com confirmação explícita para toda transação. O mesmo documento diz que o Sparkling não é banco, corretora nem consultor de investimentos, e que a informação exibida não é recomendação.
Se o critério de liquidação, a periodicidade do funding ou a margem exigida mudarem, a mudança vem da Hyperliquid, não do app.
Para quem está no Brasil, a disponibilidade do módulo de perpétuos do Sparkling não está confirmada, e os Termos dizem que o recurso pode ficar indisponível conforme a jurisdição. O critério principal não é o que aparece na tela: confira as regras do provedor e se a oferta é permitida no seu país. Um app ou uma interface acessível não prova que a oferta seja legal. Esta página explica a mecânica dos perpétuos e não convida você a abrir posição.
Em geral, uma ordem de perpétuo passa por etapas fixas, e em apps com agente a divisão de papéis é esta: o agente monta a ordem com alavancagem sugerida, e você define o tamanho, confere a cotação e confirma ou descarta.
Nos apps com agente, a ordem pode partir de uma descrição em linguagem natural ou de um dos sinais de trading que podem originar uma ordem; daí em diante, o caminho até a confirmação é o mesmo.
É no passo 3 que entra a conta da seção sobre tamanho: a exposição de US$ 2.500 do exemplo, ou qualquer outra, sai da perda que você aceita e da distância até o stop. O sparkl.ing afirma que o agente não tem acesso às suas chaves e não opera sozinho: sem a sua confirmação, a ordem não sai.
Para entender a mecânica por trás do agente, leia sobre como agentes de IA se diferenciam de bots de trading.
Com alavancagem, a liquidação total pode vir em movimentos curtos, e a CVM alerta que o risco cresce muito quando se opera em margem.
O próprio sparkl.ing lembra que operar envolve risco, ainda mais com alavancagem. Nos perpétuos, esse risco aparece assim:
Uma referência oficial brasileira sobre margem é o alerta da CVM sobre CFD e Forex (2024). O documento trata de CFD e Forex, não de perpétuos de cripto, mas a lição sobre margem se aplica. Segundo a CVM (2024), a margem permite negociar um volume maior aplicando só uma parte do dinheiro, e o risco “cresce de modo muito significativo quando se opera em margem”.
Esse mesmo alerta lembra que diversos contratos futuros negociados na B3 têm autorização da CVM e que a B3 é a contraparte central, e diz que a CVM exige de corretoras e da B3 controle de alavancagem por margem mínima em derivativos de índice, dólar e bitcoin. E deixa um conselho que serve para qualquer oferta alavancada: “Desconfie de promessas de alto rendimento com baixo risco.”
Uma conta, duas formas de acesso. Comece no Telegram em menos de um minuto ou abra Sparkling na web: sua carteira, saldo e histórico permanecem os mesmos.
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no TelegramA mesma conta no seu navegador, em uma tela maior. Confira cartões de negociação, verifique saldos e confirme do seu laptop.
Abrir versão webValores, preços, gráficos, probabilidades, taxas e tempos são ilustrativos e não representam dados de mercado em tempo real nem garantias de resultado.
Última atualização:
Não. Segundo o sparkl.ing, a sugestão pode ser ajustada ou a ordem descartada antes da confirmação. Aceitar a sugestão não reduz o risco.
Não, pelo que a documentação da Hyperliquid descreve: o funding é um pagamento entre quem está long e quem está short, sem taxa da venue sobre ele. As taxas da operação aparecem na cotação antes de você assinar, como informa o sparkl.ing.
Em termos gerais, sim: perpétuos podem ser operados manualmente, sem agente. O sparkl.ing descreve uma interface nativa de perps para operar manualmente, com o agente ou combinando os dois.
Não. Pelo alerta da CVM, diversos contratos futuros da B3 têm autorização da CVM e a B3 como contraparte central. Um perpétuo em venue on-chain não tem vencimento e segue as regras da própria venue.
Não, se o tamanho e o stop forem os mesmos: a perda planejada não muda, fora slippage e taxas. A alavancagem maior reduz a margem alocada e encurta a distância até a liquidação.
Não necessariamente: a própria Hyperliquid avisa que a estimativa da entrada pode ser imprecisa, porque ela muda com o funding e, em margem cruzada, com outras posições. Recalcule enquanto a posição existir.
Depende do caminho. Se a Hyperliquid fecha a posição no livro, o colateral restante fica com você; se a liquidação vai para o backstop, a margem de manutenção não é devolvida.
Updated: