Sparkling no Telegram
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no Telegram
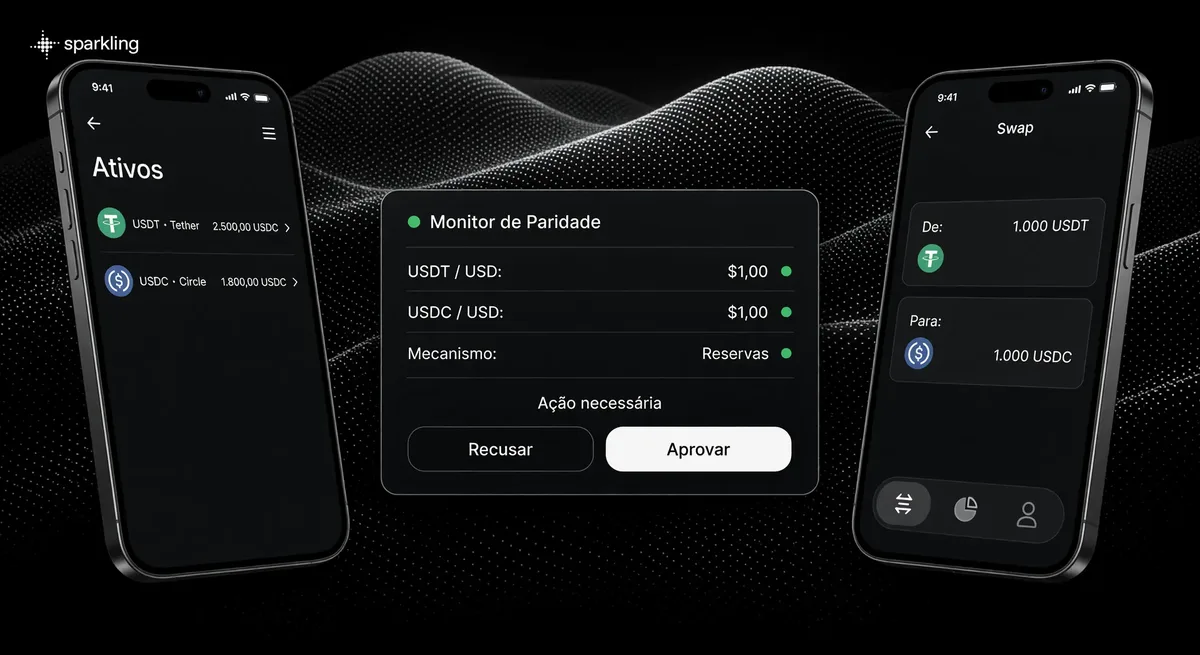
Stablecoins são ativos virtuais feitos para acompanhar o valor de uma moeda de referência, como o dólar. Entender o que são stablecoins começa pelo que sustenta esse vínculo: reservas do emissor, colateral em cripto ou regras de algoritmo.
Aqui a stablecoin aparece como classe de ativo: tipos de lastro, resgate, USDT vs USDC, depeg, versões em euro e real e uso em trading. Cotação, compra e venda do USDT têm página própria.
Segundo o sparkl.ing, o Sparkling é um app de trading com um agente. Este texto é informativo, sem recomendação de investimento.
Para o Banco Central, stablecoin é um ativo virtual lastreado em ativos de reserva, criado para manter o valor vinculado a uma moeda fiduciária. O nome técnico usado pela autarquia é ativo virtual referenciado em moeda fiduciária, e a definição de stablecoin na Resolução BCB 520 está no art. 2º, inciso II.
Já o inciso seguinte diz o que conta como ativo de reserva: a moeda fiduciária e os títulos públicos emitidos pelos mesmos governos que emitem essa moeda.
Dois termos da definição pedem atenção. Lastreada se refere ao que o emissor diz manter em reserva para sustentar os tokens em circulação. Paridade (o peg, no jargão do mercado) é a relação de valor que ele pretende manter, por exemplo 1 token para 1 dólar. Nenhum dos dois fixa o preço que você paga ou recebe: esse preço se forma no mercado e pode se afastar da referência.
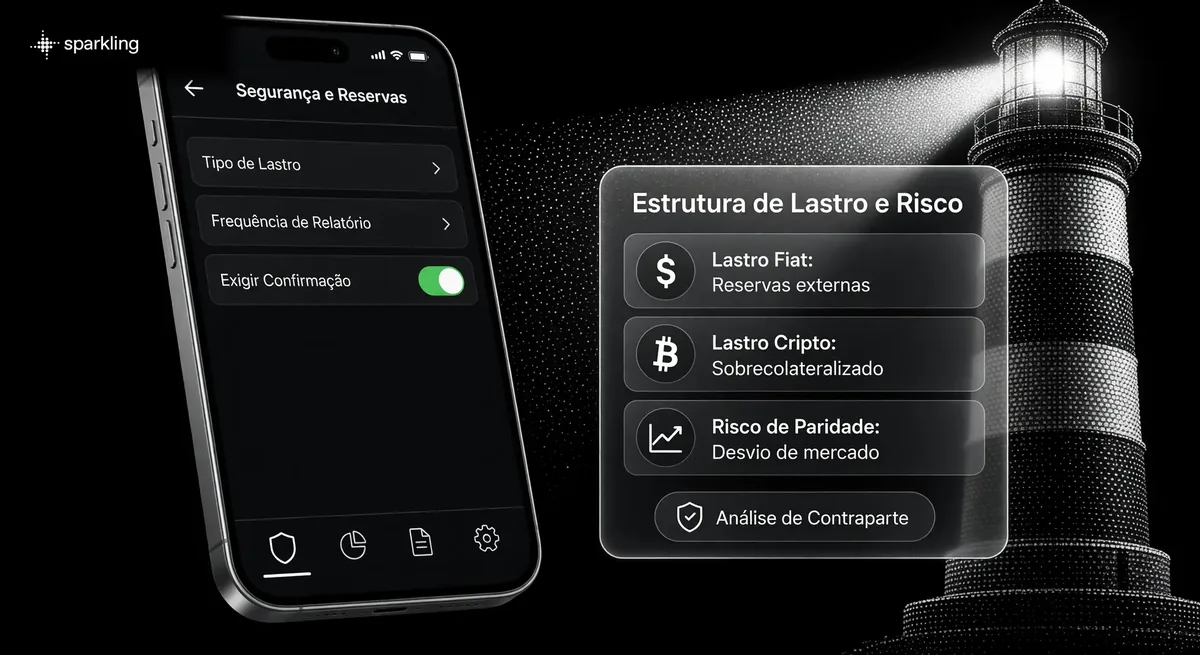
Na stablecoin lastreada em fiat, o emissor sustenta a paridade com reservas; na lastreada em cripto, o colateral excedente; na algorítmica, regras e incentivos. Essa divisão em três categorias, conforme o lastro e a forma de emissão, vem da nota do Federal Reserve sobre mercados primário e secundário de stablecoins, publicada em 23/02/2024.
| Tipo | O que fica como lastro | Quem ou o que mantém a paridade | Ponto sensível (nossa leitura) |
|---|---|---|---|
| Lastreada em moeda fiduciária | Caixa e equivalentes: depósitos, títulos do Tesouro, commercial paper | Um emissor centralizado, que emite tokens contra reservas mantidas fora da blockchain | Acesso à reserva e confiança no emissor |
| Lastreada em cripto (sobrecolateralizada) | Criptoativos, em geral em valor acima do que foi emitido | Contratos inteligentes que liquidam o colateral quando ele cai abaixo de um limite | Queda forte do colateral, que aciona a liquidação |
| Algorítmica | Pouco ou nenhum colateral, por desenho | Regras de oferta e incentivos programados | Confiança no próprio mecanismo |
No olhar do Fed, as stablecoins lastreadas em fiat costumam ser centralizadas: uma empresa emite os tokens na proporção das reservas que guarda fora da blockchain. A estabilidade, então, depende do que existe nessa reserva e de o emissor conseguir movimentá-la quando os detentores querem sair.
Com lastro em cripto, a lógica muda. A garantia é outro criptoativo, e o sistema costuma exigir colateral acima do valor emitido, por isso a stablecoin é chamada de sobrecolateralizada. No exemplo do Fed (2024), alguém deposita US$ 150 em ETH para receber 100 Dai. Se o colateral cai abaixo de um limite, contratos inteligentes liquidam a garantia.
A algorítmica é, nas palavras do Fed, a categoria mais difícil de definir. Ela tem pouco ou nenhum colateral por desenho, e a paridade fica a cargo de contratos inteligentes e incentivos. Quando a garantia é um ativo do próprio sistema, o Fed associa o desenho a espirais de queda rápidas, tema que volta no caso da Terra, na parte sobre depeg.
Clientes institucionais, em geral, são os que resgatam direto com o emissor; quem compra no varejo sai da stablecoin vendendo no mercado secundário, ao preço do momento. Essa separação muda bastante o que a palavra paridade significa para você.
No mercado primário, o emissor cria tokens quando recebe dinheiro e os retira de circulação quando devolve. Pelo que descreve o Fed, emissores de stablecoins lastreadas em fiat costumam fazer isso apenas com clientes institucionais. As regras mudam de um emissor para outro. A Tether diz que seus tokens podem ser resgatados em moeda fiduciária conforme os termos de serviço dela. A Circle é mais explícita. Na página do USDC na Circle, a empresa informa que o Circle Mint, canal de emissão e resgate direto, não está disponível para pessoas físicas nem para pequenas empresas. No caso do EURC, a Circle diz que o Mint atende empresas qualificadas e distribuidores atacadistas.
Entre usuários, o token troca de mãos no mercado secundário. Pessoas físicas, informa a Circle, podem acessar o USDC por exchanges, neobancos e carteiras digitais. Ali o preço sai da oferta e da procura de quem está negociando naquele momento.
Na prática, a paridade que o emissor declara não vira um direito de resgate seu. Se o mercado paga menos que 1 dólar, você recebe menos, por mais sólida que a reserva pareça no papel.
USDT e USDC são stablecoins em dólar com emissores, composição de reserva e ritmo de divulgação diferentes, conforme o que cada emissor publica. O USDT é emitido pela Tether; o USDC, pela Circle. A tabela usa só o que as duas empresas publicam, a exemplo das perguntas frequentes da Tether e da página de transparência da Circle, páginas consultadas em 13/10/2026.
| Ponto de comparação | USDT, segundo a Tether | USDC, segundo a Circle |
|---|---|---|
| Paridade declarada | 1 para 1 com a moeda fiduciária correspondente, com lastro de 100% nas reservas da Tether | Resgatável 1:1 por dólares americanos |
| Composição da reserva | Moeda tradicional, equivalentes e outros ativos, incluindo créditos de empréstimos feitos a terceiros; bitcoin e ouro mantidos como proteção contra a inflação, com a ressalva de que o bitcoin é volátil | Caixa e equivalentes de alta liquidez, com a maior parte no Circle Reserve Fund (USDXX), fundo registrado na SEC |
| Divulgação | Relatórios de reservas trimestrais; tokens em circulação publicados em geral todo dia, sem compromisso com intervalo de atualização | Composição da reserva divulgada semanalmente |
| Verificação externa | Relatórios preparados pela BDO Italia | Asseguração mensal de uma firma Big Four de que a reserva supera o USDC em circulação |
| Resgate direto | Em moeda fiduciária, conforme os termos de serviço da Tether | Pelo Circle Mint, que não atende pessoas físicas nem pequenas empresas |
Pela descrição da própria Tether, a reserva do USDT inclui ativos além de caixa, como bitcoin, ouro e empréstimos. A Circle descreve uma reserva concentrada em caixa e equivalentes, com divulgação em calendário fixo. São modelos diferentes de reserva e de transparência, e nada nas duas páginas sustenta um ranking de segurança entre as moedas.
Valor, compra e venda, redes e carteira do USDT estão na página dedicada ao USDT e à Tether.
Depeg é quando o preço de mercado de uma stablecoin se afasta da moeda de referência. Ele pode nascer de dúvida sobre o acesso à reserva, como no USDC em 2023, ou do próprio desenho, como na Terra em 2022. Os dois casos estão documentados na mesma nota do Fed.
Em março de 2023, parte da reserva do USDC ficou presa no Silicon Valley Bank e o preço caiu abaixo de 90 centavos. Segundo o Fed (2024), em 10/03/2023 a Circle informou que não conseguia transferir cerca de US$ 3,3 bilhões das reservas do USDC, de um total de cerca de US$ 40 bilhões, antes de o banco ser fechado pelos reguladores.
USDC e Dai chegaram a ser negociados abaixo de 90 centavos no mercado secundário e se recuperaram ao longo de cerca de três dias. O Fed classifica o Dai como lastreado em cripto, e os dois caíram em um padrão muito parecido.
O episódio ensina que ter lastro não basta quando o acesso a ele fica em dúvida. O problema estava no banco onde parte do dinheiro estava depositada. Esse tipo de exposição se chama risco de contraparte.
Para o Fed, a Terra era a maior stablecoin algorítmica antes do colapso, em maio de 2022. A mesma nota relaciona os desenhos em que o ativo de garantia é interno ao sistema a espirais de queda rápidas e marcantes, vistas em várias stablecoins algorítmicas.
Uma forma simples de ler isso: nesse tipo de desenho, o token e aquilo que deveria sustentá-lo dependem da confiança no mesmo sistema. Se ela vai embora, os dois lados enfraquecem juntos.
Os dois episódios têm origens opostas. No USDC, a dúvida era sobre o acesso a um lastro que existia. Na Terra, o ponto fraco estava no desenho.
Antes de usar uma stablecoin, veja o que compõe a reserva, quem verifica, com que frequência, onde ela fica e quem pode resgatar. O risco de emissor vem de depender de uma empresa, dos termos e das decisões dela. A reserva traz outro tipo de risco, ligado à composição e à liquidez do que é declarado. A contraparte entra em cena quando esse dinheiro fica em bancos e fundos, como mostrou o caso do Silicon Valley Bank.
Atenção: nenhuma stablecoin é livre de risco. As perguntas abaixo ajudam a enxergar onde ele está, sem eliminá-lo.
A Tether, por exemplo, inclui créditos de empréstimos a terceiros; a Circle cita um fundo registrado na SEC.
Relatório preparado por terceiro e asseguração são serviços diferentes de uma auditoria das demonstrações financeiras do emissor.
Divulgação semanal, mensal ou trimestral muda o quanto você enxerga entre um relatório e outro. A Tether diz não se comprometer com intervalo de atualização.
Bancos, custodiantes e fundos são contrapartes. Se um deles trava, o lastro pode existir e mesmo assim ficar inacessível por dias.
Quando o canal primário é só para institucionais, sua saída depende do mercado secundário.
A Tether informa que, em certas circunstâncias, pode apreender e destruir tokens remotamente a pedido de autoridades.
Pela ressalva da Circle, ativos digitais normalmente não têm status de moeda de curso legal nem cobertura de seguro de depósitos.
A moeda de referência define a unidade de estabilidade: dólar (USDT, USDC), euro (EURC) ou real (BRZ, BRLA, conforme os emissores). Escolher a âncora é escolher em que moeda o token tenta ficar parado.
USDT e USDC, os exemplos desta página, são stablecoins em dólar. Para quem vive no Brasil, há um detalhe fácil de esquecer: uma stablecoin estável em dólar continua variando em reais, porque o câmbio entre as duas moedas se move. A estabilidade vale na unidade de referência, e só nela.
De acordo com a página do EURC na Circle, o EURC é uma stablecoin lastreada em euro e resgatável 1:1 em euros pelo canal da própria emissora, voltado a empresas qualificadas. Para quem pensa em reais, a conta é a mesma do dólar: estável em euro, variável em real.
“Stablecoin brasileira” pode querer dizer duas coisas: um token atrelado ao real ou um token emitido por empresa brasileira.
Na primeira leitura entram o BRZ, que a Transfero descreve como lastreado 1:1 em reais, com resgate por meio de parceiros regulados, e o BRLA, que a Avenia diz manter com recursos em títulos públicos brasileiros e custódia regulada, com relatórios mensais. São declarações dos emissores. Nenhum desses tokens é moeda emitida pelo Banco Central, e a estabilidade em reais depende, como nas versões em dólar, da reserva e de quem a administra.
“Dólar digital” é apelido de mercado: a stablecoin é ativo virtual, e a Lei 14.478/2022 separa ativo virtual de moeda nacional e estrangeira. O apelido faz sentido para quem negocia cripto, porque o token tenta acompanhar o dólar e circula em blockchain.
Juridicamente, a conversa é outra. O art. 3º da Lei 14.478/2022 deixa fora do conceito de ativo virtual a moeda nacional e as moedas estrangeiras. Uma stablecoin em dólar, portanto, não é o dólar emitido pelo governo dos Estados Unidos nem um depósito em banco. Os próprios emissores reforçam a distinção: a Circle ressalva que ativos digitais normalmente não têm status de moeda de curso legal, e a Tether afirma que seus tokens não são dinheiro, e sim tokens digitais feitos para funcionar em blockchains.
Usar a expressão no dia a dia não tem problema, desde que você saiba o que ela deixa de fora: curso legal e a proteção que um depósito bancário costuma ter.
Desde 02/02/2026, pela Res. BCB 521/2025, compra, venda ou troca de stablecoins em serviços prestados por PSAV integram o mercado de câmbio. PSAV é a prestadora de serviços de ativos virtuais: pela Lei 14.478/2022, a empresa que presta a terceiros serviços como a troca entre ativos virtuais e moeda nacional ou estrangeira. O Banco Central regula e supervisiona essas empresas por designação do Decreto 11.563/2023.
Essa regra está no art. 76-A, incluído pela Resolução BCB 521. Entram ali as operações de compra, venda ou troca de ativos virtuais referenciados em moeda fiduciária feitas no serviço de uma PSAV e, nos casos previstos, a transferência de ativo virtual para ou de uma carteira autocustodiada. Nessas transferências, a PSAV precisa identificar o titular da carteira.
Pela nossa leitura do texto, a regra mira o serviço prestado pela PSAV e não diz que toda transação com stablecoin, em qualquer contexto, seja operação de câmbio. Este resumo é informação regulatória e não substitui orientação jurídica.
Stablecoins servem, no trading, como par de negociação, caixa entre operações e unidade de liquidação. Nenhuma delas elimina riscos de emissor e de mercado.
Num par de negociação, a stablecoin em dólar pode ser o outro lado da operação: você compra ou vende um token cotado nela, e o resultado aparece numa unidade que não oscila como o ativo negociado.
Depois de fechar uma posição, dá para deixar o saldo em stablecoin até decidir o próximo passo. Isso reduz a exposição à volatilidade do token vendido, mas o saldo segue exposto ao emissor, à reserva e a um eventual depeg.
Ao liquidar, a stablecoin vira a unidade em que a operação é acertada: entrada, saída e resultado ficam expressos nela.
Trocar uma stablecoin por outro token, ou o caminho inverso, é um swap. Cotação, rota, slippage e bridges ficam na página sobre como funciona um crypto swap entre tokens e redes.
Exemplo com números fictícios: você fecha uma posição com 500 unidades de uma stablecoin em dólar. Uma semana depois, o saldo em dólar é o mesmo; em reais, mudou com o câmbio.
O agente, segundo o sparkl.ing, prepara uma troca a partir de um pedido como “swap USDT to ETH”: você descreve a operação, ele monta a proposta e as taxas aparecem na cotação antes da assinatura. O tamanho é escolha sua, você confirma cada ordem e, ainda pelo site, o agente não tem acesso às suas chaves.
Comandos como “Swap 100 USDC to SOL” aparecem ali como exemplos. O sparkl.ing não publica uma lista de stablecoins suportadas, então confira o ativo e a rede antes de confirmar.
Uma conta, duas formas de acesso. Comece no Telegram em menos de um minuto ou abra Sparkling na web: sua carteira, saldo e histórico permanecem os mesmos.
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no TelegramA mesma conta no seu navegador, em uma tela maior. Confira cartões de negociação, verifique saldos e confirme do seu laptop.
Abrir versão webValores, preços, gráficos, probabilidades, taxas e tempos são ilustrativos e não representam dados de mercado em tempo real nem garantias de resultado.
Última atualização:
Em geral, não. O Fed descreve emissão e resgate sobretudo com institucionais, e a Circle informa que o Circle Mint não atende pessoas físicas. Quem compra no varejo sai pelo mercado secundário.
Não. A Lei 14.478/2022 separa ativo virtual de moeda nacional e estrangeira, e a Circle ressalva que ativos digitais normalmente não têm status de moeda de curso legal.
São modelos diferentes. A lastreada em cripto costuma manter colateral acima do valor emitido, liquidado por contratos inteligentes se cair abaixo de um limite. A algorítmica tem pouco ou nenhum colateral por desenho e depende de regras e incentivos; para o Fed, é a categoria mais difícil de definir.
Não. Há risco de emissor, de reserva, de contraparte e de depeg, e a Circle lembra que ativos digitais normalmente não têm cobertura de seguro de depósitos.
Depende de quem presta o serviço. Desde 02/02/2026, a Res. BCB 521 inclui no mercado de câmbio a compra, venda ou troca de stablecoins quando o serviço é prestado por PSAV. Isto é informação regulatória, não orientação jurídica.
Medem valor em moedas diferentes. A em dólar tenta ficar estável em dólar e varia em reais; a em reais, como BRZ e BRLA segundo seus emissores, mira a estabilidade em reais. Riscos de emissor e de reserva existem nas duas.
Não publica. No sparkl.ing, USDT e USDC aparecem só em exemplos de comandos; antes de confirmar, confira o ativo e a rede e veja as taxas na cotação.
Updated: