Sparkling no Telegram
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no Telegram
Mercados de previsão (prediction markets) são plataformas onde se negociam contratos de sim ou não sobre eventos futuros, e o preço, entre 0 e 1, funciona como probabilidade estimada. No Brasil, a MP 1.394/2026 proíbe apostas de quota fixa, e uma nota técnica da Secretaria de Prêmios e Apostas (SPA) concluiu que as plataformas analisadas reproduzem elementos dessa modalidade.
O conteúdo é informativo e regulatório: não é aconselhamento jurídico nem convite para operar.
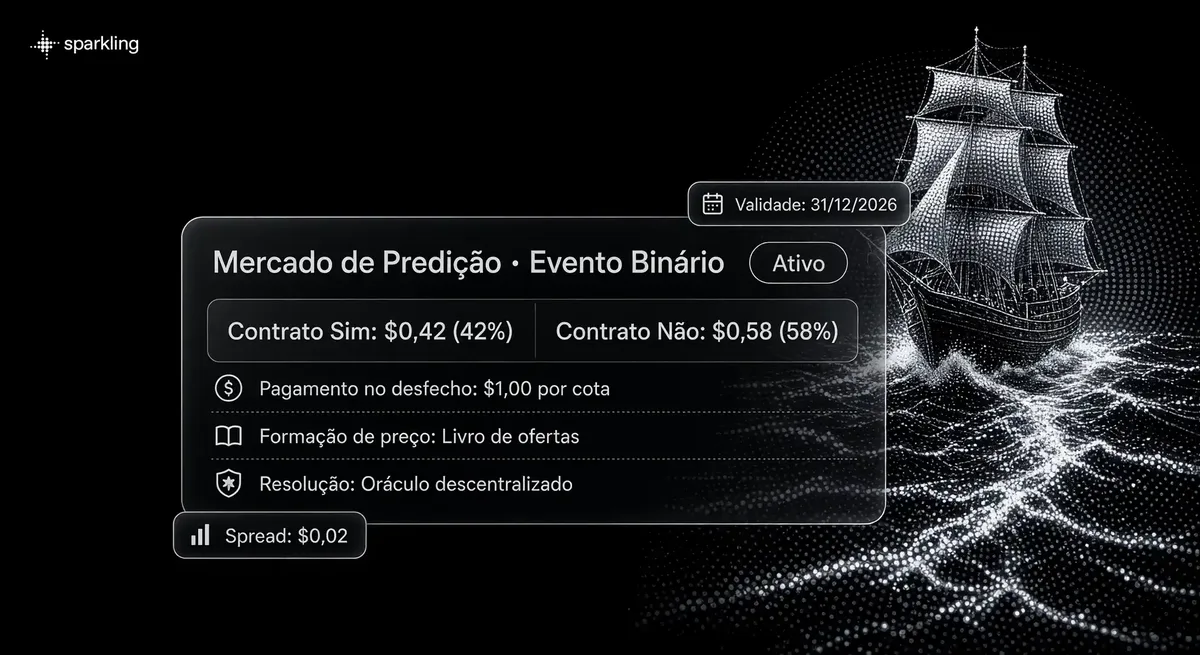
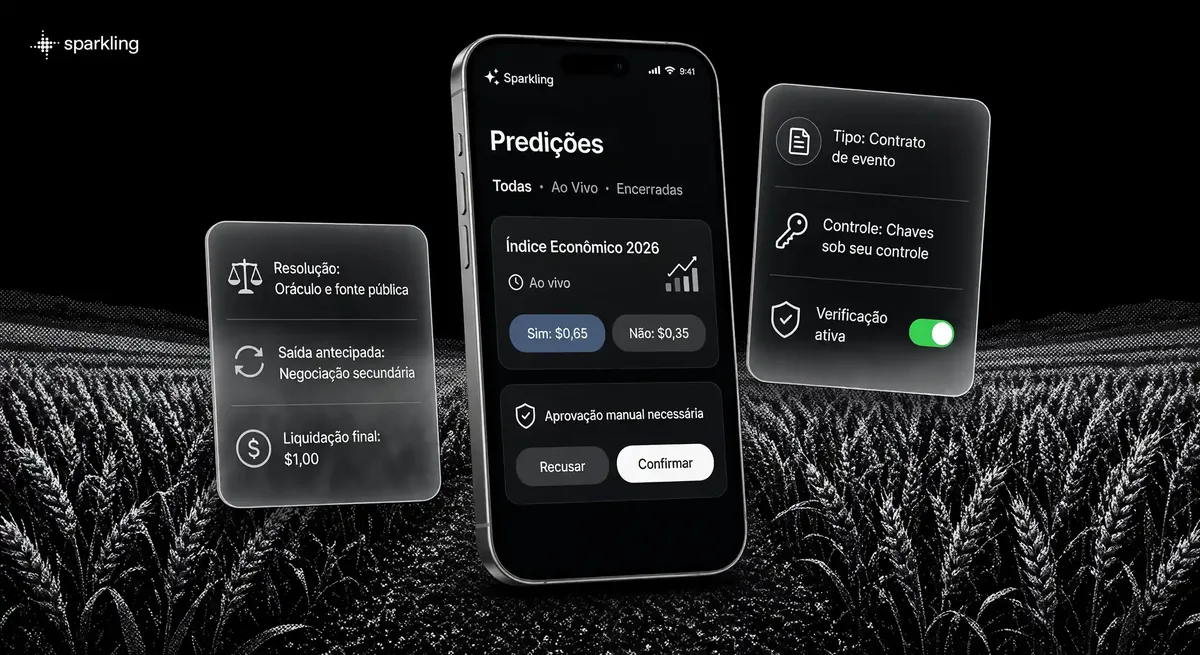
A posição vencedora recebe um valor fixo na resolução, e a perdedora fica sem valor. A pergunta se refere a um evento futuro e incerto, com prazo e critério definidos. É essa estrutura de eventos binários que a Nota Técnica SEI 2958/2026 da SPA descreve.
Pela documentação das próprias plataformas, na Kalshi um contrato vale US$ 1,00 para quem acertou, e na Polymarket as posições vencedoras são resgatáveis por US$ 1,00 após a resolução. A NT observa que esse valor se aplica a quem mantém a posição até o encerramento, enquanto o preço para novas negociações oscila.
Exemplo com números fictícios: num mercado sobre “o evento X acontece até a data D?”, um participante compra “sim” por US$ 0,40. Se o evento acontecer, o contrato passa a valer US$ 1,00; se não, vale zero. O exemplo ignora taxas.
Como o contrato paga US$ 1,00 no acerto, um preço de US$ 0,30 equivale a 30% de chance na visão dos participantes, sem nenhuma garantia de resultado. Polymarket e Kalshi, em suas documentações, descrevem o preço como reflexo da leitura do mercado sobre as chances do evento.
Essa conta tem limites. O número exibido costuma ser o ponto médio do spread, a distância entre a melhor oferta de compra e a de venda no livro de ofertas. Quem compra paga o preço pedido (ask) e quem vende recebe o maior lance (bid), por isso o valor efetivo pode se afastar do percentual da tela.
O resultado sai das regras escritas do mercado, e o título apenas resume a pergunta. Na Polymarket, um oráculo valida a proposta, com prazo para contestação antes do pagamento. A documentação da plataforma descreve esta sequência:
Um detalhe pesa: a Polymarket pode publicar um “Additional context” com a negociação já em andamento, e esse esclarecimento conta para quem propõe e para quem vota o resultado.
Antes da resolução, a posição pode ser vendida a outro participante pelo livro de ofertas, ao preço da melhor oferta de compra naquele momento. Essa é a negociação secundária: o contrato troca de dono enquanto a pergunta segue em aberto.
A documentação da Polymarket informa que as ordens passam por um livro central (central limit order book) e que os preços se formam pela oferta e pela demanda dos usuários. Quem sai antes pode receber bem menos do que pagou, e com pouca liquidez a distância entre compra e venda tende a crescer. Esses conceitos aparecem de forma geral no guia sobre ordens, spread e liquidez.
Já a NT 2958/2026 registra que as empresas do setor se apresentam como intermediárias entre participantes (peer-to-peer) e são remuneradas por comissão.
Na casa de apostas, em geral, o operador fixa a quota. No mercado de previsão o preço vem dos participantes, mas a SPA avalia a estrutura.
| Critério | Mercado de previsão | Casa de apostas de quota fixa | Bolsa de apostas | Derivativo em mercado organizado |
|---|---|---|---|---|
| Quem forma o preço | Participantes, via livro de ofertas | Em geral, o operador (NT) | Apostadores entre si (NT) | Negociação no mercado |
| Pagamento no acerto | Valor fixo por contrato (NT) | Prêmio por fator de multiplicação (MP, art. 3º, I) | Multiplicador definido entre apostadores (NT) | Varia conforme o contrato |
| Saída antecipada | Venda da posição a preço de mercado | Cash out (NT) | Cash out (NT) | Varia conforme o contrato |
| Ganho da plataforma | Comissão (NT) | Varia conforme o operador | Comissão (NT) | Varia conforme o contrato |
| Função de proteção (hedge) | Ausente em contratos esportivos (NT) | Não citada | Não citada | Típica (NT) |
| Enquadramento oficial | Reproduz elementos da quota fixa (NT) | Proibida pela MP 1.394/2026 | Modalidade de quota fixa (NT) | CVM só registra contratos sobre variáveis financeiras (NT) |
(NT) = segundo a Nota Técnica SEI 2958/2026, inclusive quando cita portarias da SPA ou a CVM.
A NT relata a defesa das plataformas: operação entre pares mediante comissão, preços dinâmicos e negociação de posições. A SPA rejeitou o argumento: para ela, o enquadramento como aposta de quota fixa decorre dos elementos estruturais, qualquer que seja o nome, em especial o valor colocado em risco na expectativa de um prêmio definido de antemão. Já a MP define aposta de quota fixa como o ato em que se coloca valor em risco na expectativa de prêmio cujo montante é definido por fator de multiplicação (art. 3º, I). Vender a posição antes da resolução, compara a nota, tem paralelo no cash out das apostas de quota fixa e não muda a natureza da operação.
A semelhança de formato existe: derivativos financeiros também se ligam a eventos ou variáveis futuras. A diferença, segundo a NT 2958/2026, está na função. Contratos sobre eventos esportivos não revelam a função típica de proteção (hedge) dos derivativos tradicionais, e eventos políticos, sociais, culturais ou climáticos em regra não têm significado econômico direto.
A nota reproduz a informação da CVM: os mercados organizados registram somente contratos de eventos sobre variáveis financeiras, como juros, índices de preços e câmbio. Em décadas de mercado de capitais, acrescenta o documento, a CVM não autorizou derivativos sobre eventos sem esse fundamento econômico.
Segundo o Ministério da Fazenda, em 13/10/2026, a MP 1.394/2026 proíbe em todo o território nacional a exploração, a oferta, a intermediação e a publicidade de apostas de quota fixa, como detalha a explicação do Ministério da Fazenda sobre a MP 1.394/2026. Mercados de previsão foram analisados antes, na NT 2958/2026 da SPA.
| Data | Documento e o que ele faz |
|---|---|
| 23/04/2026 | NT SEI 2958/2026 (SPA/MF): análise das plataformas e recomendação de bloqueio |
| 25/09/2026 | MP 1.394/2026 publicada, em vigor desde a publicação segundo o texto no Planalto |
| 28/09/2026 | Decreto 13.128/2026 regulamenta o comitê interinstitucional de fiscalização |
| 02/10/2026 | Explicação das regras publicada pelo Ministério (atualizada em 07/10/2026) |
| 06/10/2026 | Segundo o Ministério, sites e aplicativos de apostas de quota fixa devem ficar indisponíveis |
A MP proíbe apostas de quota fixa sobre esportes e jogos on-line; o texto não cita mercados de previsão, Polymarket nem Kalshi. Pelo texto da Medida Provisória nº 1.394/2026 no Planalto, a proibição vale em todo o território nacional, em meio físico ou virtual. O art. 1º, § 1º, define o alcance: eventos reais de temática esportiva e eventos virtuais de jogos on-line. Segundo o Ministério da Fazenda, a regra alcança agentes no exterior que atendam pessoas no Brasil, e as demais modalidades lotéricas autorizadas por lei ficam de fora.
A exposição de motivos da MP também não menciona essas plataformas. A ligação com elas vem da análise da SPA, descrita a seguir.
A NT concluiu que as plataformas analisadas reproduzem elementos de aposta de quota fixa e recomendou bloquear o acesso de brasileiros a elas. A Nota Técnica SEI nº 2958/2026 (PDF no gov.br) foi elaborada pela Coordenação-Geral de Regulação da SPA, assinada em 23/04/2026 e acompanhada do “de acordo” da secretária e do secretário adjunto de Prêmios e Apostas. A nota se apoia em consultas à CVM e à Procuradoria-Geral da Fazenda Nacional e numa manifestação do Ministério do Esporte. Kalshi e Polymarket aparecem como exemplos do setor.
Na conclusão, a nota diz que essas plataformas “simplesmente reproduzem os elementos essenciais das apostas de quota fixa”.
No item 73, a nota entende que as plataformas com contratos sobre eventos esportivos e sobre “outras temáticas diversas de econômico financeiras” exploram apostas de quota fixa de forma ilegal e sugere que o acesso de brasileiros a elas seja bloqueado pela própria secretaria. A expressão entre aspas está transcrita como na nota e admite mais de uma leitura; este texto não a interpreta.
Atenção: a nota é uma análise interna com recomendação; nas fontes oficiais consultadas não foi localizada ordem de bloqueio publicada com base nela.
A MP prevê bloqueio de sites, veta transações bancárias e publicidade e multa provedores e lojas de aplicativos.
O Decreto nº 13.128/2026 regulamenta um comitê coordenado pela Casa Civil, com Banco Central, COAF e Anatel entre os membros. Cabe ao comitê manter cadastro unificado de domínios, aplicativos e contas bancárias ou de pagamento e definir protocolos para bloqueio, interrupção de fluxos financeiros e retirada de publicidade.
A NT 2958/2026 e a documentação da Polymarket permitem organizar os riscos em quatro frentes: proteção do consumidor, integridade dos eventos, lavagem de dinheiro e informação usada para definir resultados.
A NT aponta que as plataformas analisadas, em geral, não se submetem a regras equivalentes às de jogo responsável da SPA, e lista o que falta: limites de gasto e perda, autoexclusão, identificação de comportamento de risco e restrição a menores. Também registra a possibilidade de pagar com cartão de crédito, que, para a SPA, potencializa o endividamento. A própria Kalshi avisa que o participante pode perder o valor de entrada de uma operação, incluindo taxas.
A NT reproduz a avaliação do Ministério do Esporte: sem rastreabilidade e sem regras que impeçam a participação de quem influencia o resultado, cria-se “um incentivo perverso para a corrupção esportiva”. Em eventos não econômicos, segundo a nota, o risco de manipulação cresce, porque faltam estruturas de controle e os próprios participantes podem interferir no desfecho. Sobre eleições, a SPA lembra que a Resolução TSE 23.735/2024 enquadra apostas ligadas a resultados eleitorais como ilícito eleitoral.
Para a SPA, a falta de identificação de usuários (KYC), de monitoramento de operações e de comunicação de operações suspeitas aumenta o risco de lavagem de dinheiro. No regime das apostas de quota fixa, a MP 1.394/2026 não afasta, após o fim das autorizações, os deveres de prevenção à lavagem e de guarda de registros relativos ao período em que o operador esteve autorizado, e prevê troca de informações entre Polícia Federal, Receita Federal e COAF. Na própria documentação, a Polymarket cita exigências de AML e KYC entre os motivos de suas restrições geográficas.
Quem sabe antes do resultado leva vantagem, e a NT registra relatos de uso de informação privilegiada e de comportamento oportunista nessas plataformas. O outro risco nasce das regras: o texto de resolução pode ser lido de mais de uma forma, receber esclarecimento depois do início da negociação ou passar por disputa no oráculo, e isso pode atrasar o pagamento por dias.
Kalshi e Polymarket são os exemplos citados pela SPA, e a NT 2958/2026 relata medidas contra elas nos EUA e em países europeus. A Kalshi se descreve como bolsa regulada de contratos sobre resultados de eventos, supervisionada nos Estados Unidos pela CFTC como Designated Contract Market (DCM). Na documentação da Polymarket sobre restrições geográficas, consultada na mesma data de verificação desta página, o Brasil está em close-only no frontend e na API: não é possível abrir novas posições; o regime permite fechar posições existentes. Isso descreve a política publicada pela plataforma, não uma conclusão deste texto sobre a legalidade de fechar posições.
Também pelo relato da NT, tribunais de Massachusetts e de Nevada mantiveram decisões de reguladores estaduais que vedaram contratos esportivos da Kalshi. Na França, a ANJ obteve a cessação da oferta da Polymarket. Em Portugal, o SRIJ declarou a atividade ilegal e, diante do descumprimento, promoveu o bloqueio do acesso por meio das operadoras, e nos Países Baixos a KSA exigiu em 2026 o fim da oferta. A nota diz ainda que o regulador britânico trata mercados de previsão como apostas no formato de bolsa de apostas.
Confira o tipo de documento, a data, se o texto cita mercados de previsão e se há ordem publicada ou só recomendação. Cinco perguntas ajudam a separar a MP da nota técnica:
Como a regra pode mudar, a versão em vigor no Planalto ou no gov.br é a referência para qualquer conclusão.
Uma conta, duas formas de acesso. Comece no Telegram em menos de um minuto ou abra Sparkling na web: sua carteira, saldo e histórico permanecem os mesmos.
Abra o bot, faça login com e-mail e tenha uma carteira de autocustódia em menos de um minuto. Nada para instalar: o agente funciona direto nas suas conversas.
Abrir no TelegramA mesma conta no seu navegador, em uma tela maior. Confira cartões de negociação, verifique saldos e confirme do seu laptop.
Abrir versão webValores, preços, gráficos, probabilidades, taxas e tempos são ilustrativos e não representam dados de mercado em tempo real nem garantias de resultado.
Última atualização:
Para a SPA, na NT 2958/2026, as plataformas analisadas reproduzem os elementos essenciais da aposta de quota fixa, porque conta a estrutura, qualquer que seja o nome. Segundo a nota, as plataformas alegam operar entre pares, com preço dinâmico.
Não. O texto trata de loterias de aposta de quota fixa sobre esportes e jogos on-line e não menciona mercados de previsão. Quem faz essa ligação é a SPA, na NT 2958/2026.
Não. É uma nota técnica interna da SPA, de 23/04/2026, que enquadra as plataformas analisadas como aposta de quota fixa e recomenda o bloqueio do acesso. Nas fontes oficiais consultadas, não foi localizada ordem de bloqueio publicada com base nela.
Mostra a estimativa coletiva dos participantes naquele momento, sem garantir o resultado. O número muda com novas ofertas e pode diferir do valor que se consegue de fato negociar, por causa do spread.
Valem as regras escritas, acima do título. Na Polymarket, um oráculo valida a proposta de resultado, com prazo para contestação, e uma disputa pode levar dias.
Segundo a NT 2958/2026, a CVM informou que os mercados organizados registram apenas contratos sobre variáveis financeiras. A SPA, por sua vez, concluiu que as plataformas analisadas reproduzem os elementos da aposta de quota fixa.
A NT 2958/2026 cita a Polymarket, ao lado da Kalshi, como exemplo do setor analisado. Na documentação da Polymarket, o Brasil está em close-only no frontend e na API: não é possível abrir novas posições, e o regime permite fechar posições existentes. É a política publicada pela plataforma, não uma conclusão deste texto sobre a legalidade de fechar posições.
Updated: